Steuerliche Gestaltung in der Krise: Forderungsverzicht mit Besserungsschein und Verlustrücktrag – ein Praxisfall Viele wachstums- und forschungsintensive Unternehmen stehen in den ersten Jahren vor demselben Problem: hohe Entwicklungsaufwendungen, dauerhaft negative Ergebnisse und eine Finanzierung überwiegend über Gesellschafterdarlehen. Der nachfolgend anonymisierte Fall einer deutschen GmbH mit ausländischer Muttergesellschaft zeigt, welche ertragsteuerlichen Effekte eine Kombination aus Forderungsverzicht mit Besserungsschein, Transfer von F&E-Ergebnissen […]
Unternehmensnachfolge: Gestalten unter dem Damoklesschwert des Bundesverfassungsgerichts (BVerfG) Die erbschaft- und schenkungsteuerliche Begünstigung nach §§ 13a, 13b ErbStG gehört seit Jahren zu den zentralen Instrumenten, wenn es um eine steueroptimierte Unternehmensnachfolge geht. Zugleich stehen diese Verschonungsregelungen wiederholt im Fokus der verfassungsrechtlichen Kontrolle. Aktuell bereiten sich Berater und Mandanten auf eine anstehende Verhandlung beim Bundesverfassungsgericht (BVerfG ) vor, in der die Verfassungsmäßigkeit […]
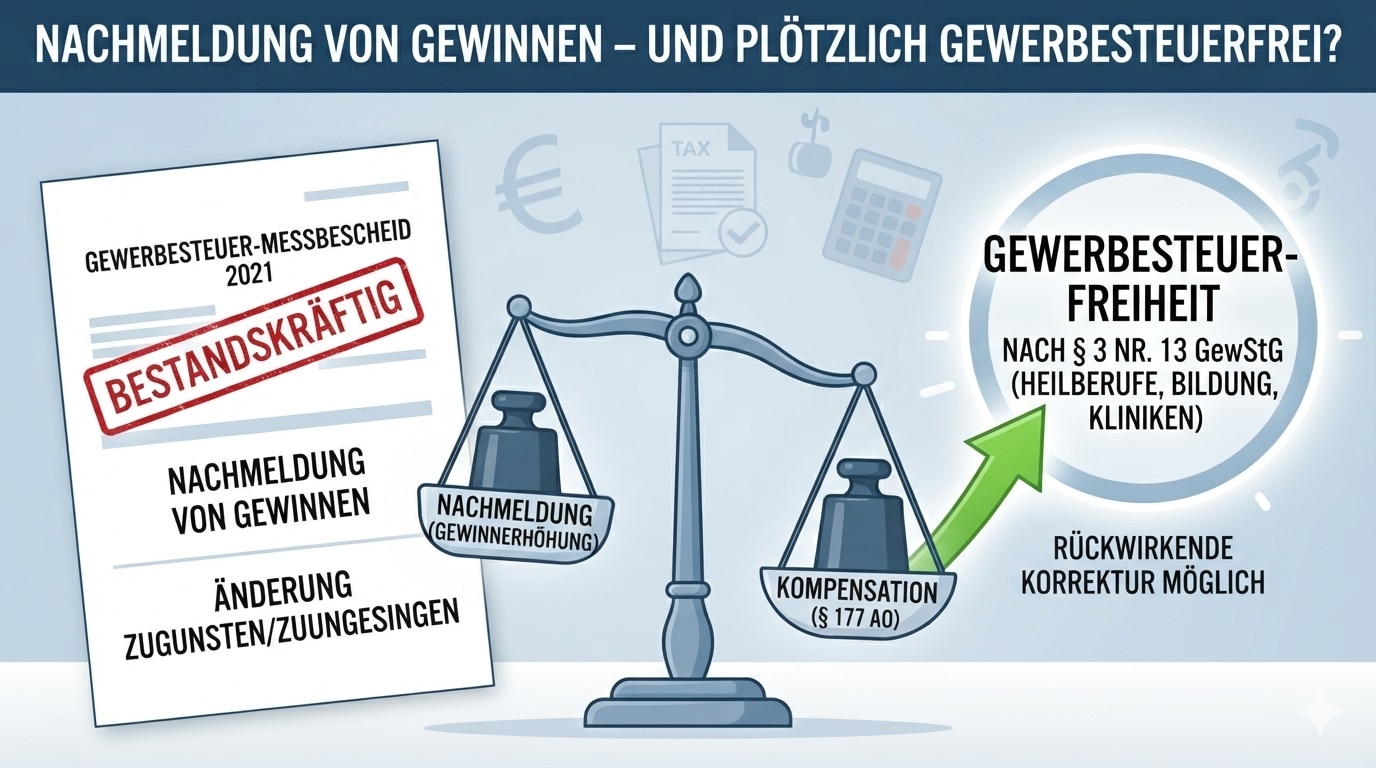
Nachmeldung von Gewinnen – und plötzlich gewerbesteuerfrei? Im Beispielsfall hat eine GmbH nachträglich gewinnerhöhende Tatbestände dem Finanzamt nachgemeldet. Im Zuge dieser Prüfung stellt sich heraus: Die GmbH erfüllt die Voraussetzungen der Gewerbesteuerbefreiung nach § 3 Nr. 13 GewStG (z.B. Heilberufe‑, Klinik‑ oder Bildungsträger mit spezieller Befreiungsnorm). Der Gewerbesteuermessbescheid des betroffenen Jahres 2021 ist bereits bestandskräftig; eine „normale“ Berichtigung allein zur […]
Verlagerung der Buchführung ins Ausland: Vorschriften und wie Sie Strafen vermeiden können Die deutschen Vorschriften zur Verlagerung der elektronischen Rechnungsstellung sind in den letzten Jahren flexibler geworden. Unternehmen können elektronische Bücher und Aufzeichnungen nun nicht nur in der EU/im EWR, sondern auch in anderen Ländern führen und verwalten, sofern die gesetzlichen Anforderungen erfüllt sind. Dazu gehören Länder wie die USA, […]
§ 13a ErbStG 2026: Unternehmensnachfolge zwischen Steuerverschonung und Verfassungsrisiko Die Unternehmensnachfolge ist nicht nur eine Frage von Familie, Führung und Strategie, sondern auch eine steuerliche Weichenstellung. § 13a ErbStG kann Betriebsvermögen bei Erbschaft oder Schenkung erheblich entlasten – vorausgesetzt, die Verschonungsregeln werden sauber geplant, dokumentiert und über Jahre eingehalten. 2026 rückt zusätzlich die Verfassungsbeschwerde 1 BvR 804/22 in den Fokus, […]
Erbe in Deutschland: Freibeträge für weniger Erbschaftsteuer Wer von einem Sterbefall in der Familie betroffen ist, wird in der Regel auch mit Erbschaft konfrontiert. In Deutschland ist das Erbe steuerpflichtig. Es gibt jedoch Freibeträge, die je nach Verwandtschaftsgrad und Erbbetrag variieren. Diese Freibeträge ermöglichen es, weniger Steuern zu zahlen. Dieser Beitrag erklärt die verschiedenen Freibeträge, Steuersätze für das Erbe und […]
Erbschafts- und Schenkungssteuer: Alles, was Sie wissen müssen Erbschaften und Schenkungen mit Auslandsbezug werden immer häufiger, was auch Auswirkungen auf die Erbschafts- und Schenkungssteuer in Deutschland hat. Dies ist der Fall, wenn eine an dem Verfahren beteiligte Person in einem anderen Land wohnt. Auch bei der Übertragung von Vermögenswerten in ein anderes Land kann dies der Fall sein. Dazu könnte […]
Probleme mit OSS-Verfahren bei EU-Verkäufen über eBay Die Einführung des One-Stop-Shop (OSS) Verfahrens am 1. Juli 2021 hat den deutschen Versandhändlern zahlreiche Vorteile gebracht. Dennoch zeigt die praktische Anwendung, dass Versandhändler, die Verkaufsplattformen wie eBay für ihre Verkäufe nutzen, mit erheblichen versteckten Risiken bei der Erstellung von Ausgangsrechnungen konfrontiert werden. Diese Risiken treten oft erst während einer steuerlichen Betriebsprüfung zutage. […]
Vorsteuerabzug bei Betriebsveranstaltungen Unternehmer dürfen Vorsteuer abziehen, wenn Betriebsveranstaltungen nicht rein dem privaten Bedarf dienen, sondern mit der wirtschaftlichen Tätigkeit zusammenhängen. Vorsteuerabzug für Aufmerksamkeiten hängt von der Gesamttätigkeit ab. Der Vorsteuerabzug erfordert einen direkten und unmittelbaren Zusammenhang zwischen Eingangs- und Ausgangsumsatz. Wenn der Zusammenhang mit steuerpflichtigen Ausgangsumsätzen besteht, ist der Abzug möglich. Wenn der Zusammenhang zu einer unentgeltlichen Entnahme (gem. […]