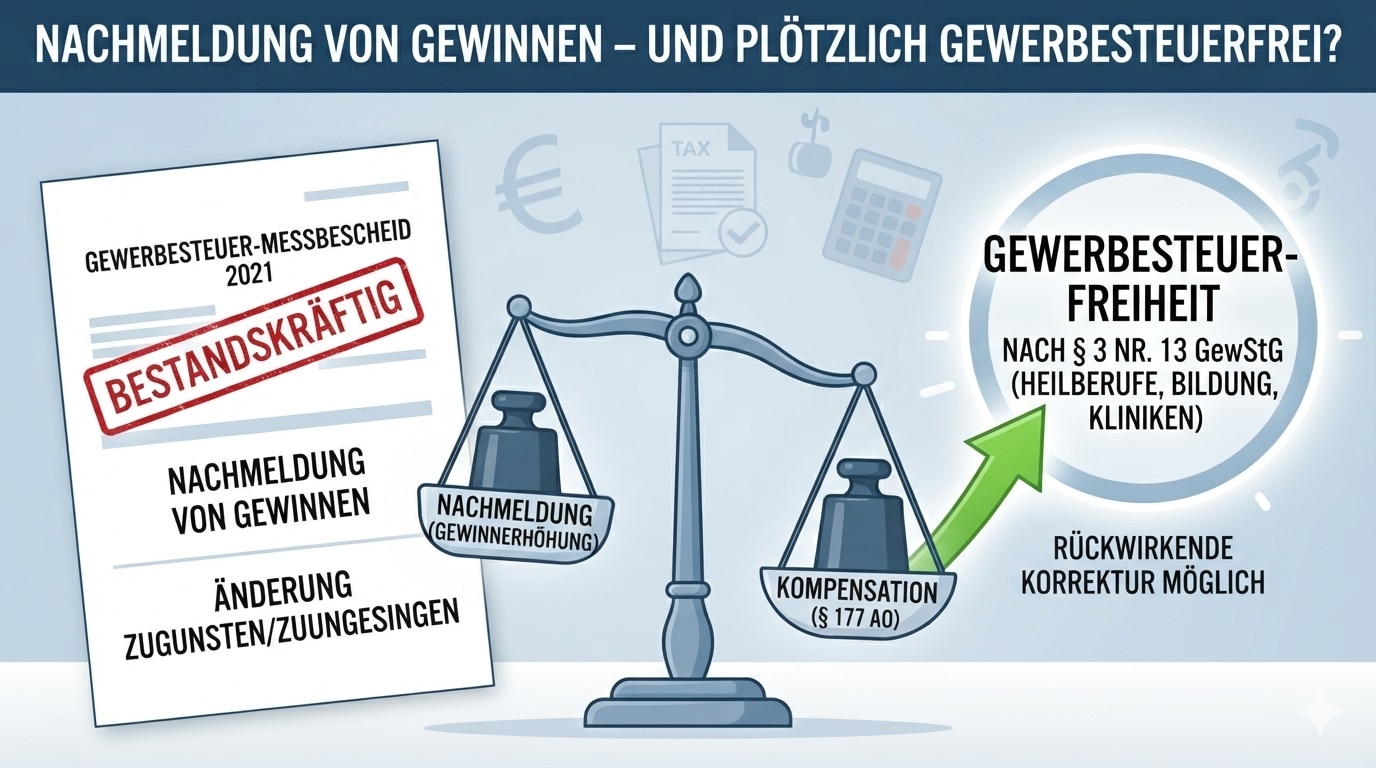
Nachmeldung von Gewinnen – und plötzlich gewerbesteuerfrei?
Im Beispielsfall hat eine GmbH nachträglich gewinnerhöhende Tatbestände dem Finanzamt nachgemeldet. Im Zuge dieser Prüfung stellt sich heraus: Die GmbH erfüllt die Voraussetzungen der Gewerbesteuerbefreiung nach § 3 Nr. 13 GewStG (z.B. Heilberufe‑, Klinik‑ oder Bildungsträger mit spezieller Befreiungsnorm). Der Gewerbesteuermessbescheid des betroffenen Jahres 2021 ist bereits bestandskräftig; eine „normale“ Berichtigung allein zur Durchsetzung der Befreiung kommt nicht mehr in Betracht.
Wann ist eine rückwirkende vollständige Gewerbesteuerbefreiung noch möglich?
Eine vollumfängliche Durchsetzung der Befreiung setzt voraus, dass
- der Gewerbesteuer-Messbescheid verfahrensrechtlich noch „offen“ ist (Einspruchsfrist, Vorläufigkeit, Vorbehalt der Nachprüfung, Änderungsnorm wie § 172, § 173, § 175 AO greift) und
- die Voraussetzungen der Befreiung bereits im Ursprungsjahr vorlagen und materiell nachgewiesen werden können.
Fehlt eine einschlägige Berichtigungsvorschrift, lässt sich die bisherige gewerbesteuerliche Belastung grundsätzlich nicht mehr vollständig rückgängig machen.
Nachmeldung von Gewinnen: Änderung zu Ungunsten – und Kompensation zu Gunsten (§ 177 AO)
Die nachgemeldeten gewinnerhöhenden Tatbestände können – trotz Bestandskraft – über:
- § 172 Abs. 1 Nr. 2a AO (Änderung mit Zustimmung des Steuerpflichtigen) bzw.
- § 173 Abs. 1 Nr. 1 AO (neue Tatsachen)
noch gewerbesteuerlich nacherfasst werden.
Damit liegt eine Änderung „zuungunsten“ des Steuerpflichtigen vor. An dieser Stelle eröffnet § 177 Abs. 1 AO die Kompensation:
- Soweit der Bescheid wegen der Nachmeldung geändert wird, sind innerhalb dieses Änderungsrahmens auch sonst nicht mehr korrigierbare materielle Fehler zu berichtigen.
- Als solcher materieller Fehler kommt die unterlassene Anwendung der GewSt‑Befreiung in Betracht.
Konsequenz für den Beispielfall:
Der Gewerbesteuer-Messbescheid für 2021 bleibt im Übrigen bestehen, aber für die zusätzlich erfassten nachgemeldeten Erträge wird im Rahmen derselben Änderung die Gewerbesteuerbefreiung gewährt. So wird verhindert, dass die Nachmeldung zu einer gewerbesteuerlichen Mehrbelastung führt, obwohl die GmbH dem Grunde nach befreit ist.
Zusammengefasst
- Eine vollständige rückwirkende Gewerbesteuerbefreiung ist nach Bestandskraft nur ausnahmsweise möglich.
- Bei nachträglichen Gewinnkorrekturen sollte immer geprüft werden, ob über § 177 AO eine Kompensation zugunsten des Steuerpflichtigen erreicht werden kann, damit zumindest die „neuen“ Erträge gewerbesteuerfrei bleiben.
Gerne unterstützen wir Sie. Kontaktiere Sie uns hier.
Quellen: s&w Steuerberatungsgesellschaft mbH, Unterberg & Unterberg Partner
Photo: KI-generiert (Google)
Haftungsausschluss: Wir übernehmen keine Haftung für die Richtigkeit und Vollständigkeit der Informationen. Die hier gegebenen Informationen stellen keine Handlungsempfehlungen dar.
