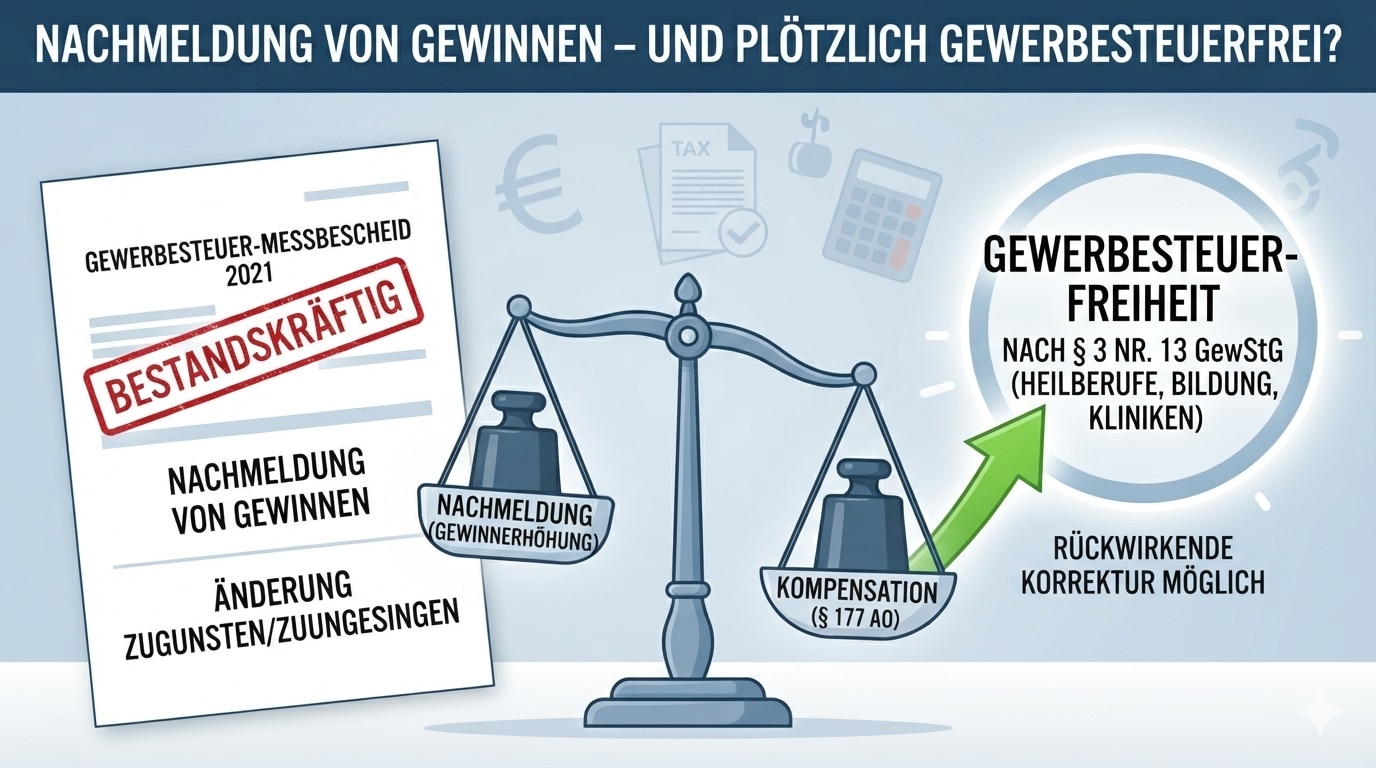
Nachmeldung von Gewinnen – und plötzlich gewerbesteuerfrei? Im Beispielsfall hat eine GmbH nachträglich gewinnerhöhende Tatbestände dem Finanzamt nachgemeldet. Im Zuge dieser Prüfung stellt sich heraus: Die GmbH erfüllt die Voraussetzungen der Gewerbesteuerbefreiung nach § 3 Nr. 13 GewStG (z.B. Heilberufe‑, Klinik‑ oder Bildungsträger mit spezieller Befreiungsnorm). Der Gewerbesteuermessbescheid des betroffenen Jahres 2021 ist bereits bestandskräftig; eine „normale“ Berichtigung allein zur […]