Unternehmensnachfolge: Gestalten unter dem Damoklesschwert des Bundesverfassungsgerichts (BVerfG)
Die erbschaft- und schenkungsteuerliche Begünstigung nach §§ 13a, 13b ErbStG gehört seit Jahren zu den zentralen Instrumenten, wenn es um eine steueroptimierte Unternehmensnachfolge geht. Zugleich stehen diese Verschonungsregelungen wiederholt im Fokus der verfassungsrechtlichen Kontrolle. Aktuell bereiten sich Berater und Mandanten auf eine anstehende Verhandlung beim Bundesverfassungsgericht (BVerfG ) vor, in der die Verfassungsmäßigkeit der Betriebsvermögensverschonung erneut auf den Prüfstand gestellt werden soll.
Vor diesem Hintergrund stellt sich die Frage: Wie gehen Unternehmensinhaber und Nachfolgeplaner mit anstehenden Schenkungen von Gesellschaftsanteilen um, wenn absehbar ist, dass in 2027 eine höchstrichterliche Entscheidung und ggf. eine gesetzliche Neuregelung erfolgen wird?
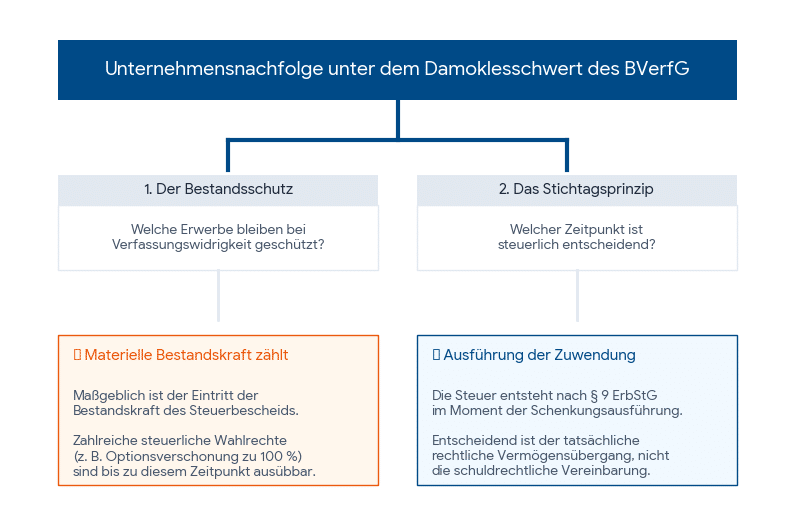
Bestandschutz und Stichtagsprinzip in der Schenkungsteuer
Die Erbschaft- und Schenkungsteuer ist eine klassische Stichtagssteuer (§ 9 Abs. 1 ErbStG). Für Schenkungen unter Lebenden entsteht die Steuer im Zeitpunkt der Ausführung der Zuwendung (§ 9 Abs. 1 Nr. 2 ErbStG). Maßgeblich ist der rechtliche Vermögensübergang, nicht die vorherige schuldrechtliche Vereinbarung.
Im Kontext möglicher Gesetzesänderungen stellen sich regelmäßig zwei Fragen:
- Welche Erwerbe genießen „Bestandsschutz“, wenn das BVerfG die geltenden Begünstigungsregelungen für verfassungswidrig erklärt?
- Auf welchen Zeitpunkt kommt es für die Beurteilung des Erwerbs an – Schenkungszeitpunkt oder Eintritt der Bestandskraft des Steuerbescheids?
Aus heutiger Sicht spricht vieles dafür, den Bestandschutz an die materielle Bestandskraft des Erbschaft- bzw. Schenkungsteuerbescheids anzuknüpfen. Denn zahlreiche Wahlrechte (z.B. Antrag auf Optionsverschonung mit 100 % Verschonungsabschlag) sind bis zur Bestandskraft des Bescheids auszuüben. Eine „Umklappung“ begünstigter Erwerbe im Nachhinein erscheint rechtspolitisch und verfassungsrechtlich deutlich kritischer, sobald bereits ein bestandskräftiger Steuerbescheid vorliegt.
Konsequenz für die Gestaltungspraxis: Schenkungen, die vor einer Entscheidung des BVerfG ausgeführt werden, sind nicht automatisch „sicher“. Entscheidend ist, ob bis zum Zeitpunkt einer etwaigen Gesetzesänderung ein bestandskräftiger Steuerbescheid ergangen ist. Ob und in welchem Umfang die Finanzverwaltung bis zur Entscheidung des BVerfG überhaupt noch Bescheide erlässt oder ob der Gesetzgeber Übergangsregelungen vorsieht, ist derzeit offen.
Mittelbare Anteilsschenkung und Betriebsvermögensverschonung
Die Übertragung von GmbH-Anteilen im Rahmen der vorweggenommenen Erbfolge ist häufig eingebettet in komplexe Strukturen – etwa mittelbare Anteilsschenkungen, Finanzierungskonstruktionen oder die Einbindung von Personengesellschaften. Für die Inanspruchnahme der Begünstigungen nach §§ 13a, 13b ErbStG kommt es nicht nur auf die Qualifikation als Betriebsvermögen, sondern insbesondere auf die Mindestbeteiligung an Kapitalgesellschaften an.
Nach § 13b Abs. 1 ErbStG zählen Anteile an Kapitalgesellschaften nur dann zu begünstigtem Vermögen, wenn der Erblasser oder Schenker zum Zeitpunkt der Steuerentstehung unmittelbar zu mehr als 25 % am Nennkapital beteiligt ist. Die Rechtsprechung hat ausdrücklich klargestellt, dass auch bei mittelbaren Anteilsschenkungen dieses Beteiligungserfordernis auf Seiten des Schenkers zu beachten ist. Eine Begünstigung nach § 13a ErbStG scheidet aus, wenn der Schenker die Mindestbeteiligung nicht erfüllt, selbst wenn der Erwerber im Ergebnis eine Beteiligung erhält, die formal die erforderliche Quote erreicht.
Damit gilt: Mittelbare Gestaltungen lösen die strengen Voraussetzungen der Betriebsvermögensverschonung nicht „auf“, sondern verschärfen die Anforderungen an die genaue Analyse des Beteiligungsstatus zum Stichtag der Steuerentstehung.
Risikoeinschätzung: Schenkung von GmbH-Anteilen vor der BVerfG-Entscheidung
Vor diesem verfassungsrechtlich und gesetzgebungstechnisch unsicheren Hintergrund ist die lebzeitige Schenkung von GmbH-Geschäftsanteilen derzeit latent risikobehaftet. Das betrifft insbesondere Konstellationen, in denen die Begünstigungen für Betriebsvermögen nach §§ 13a ff. ErbStG maßgeblich sind und die steuerliche Tragfähigkeit der Unternehmensnachfolge darauf beruht.
Die wesentlichen Risikofelder:
- Das BVerfG kann die aktuellen Verschonungsregelungen für verfassungswidrig erklären und dem Gesetzgeber eine Neuregelung mit engeren Kriterien aufgeben.
- Übergangsregelungen könnten nach Art und Umfang unklar sein und insbesondere den Schutz noch nicht bestandskräftig veranlagter Erwerbe beschneiden.
- Bei mittelbaren Anteilsschenkungen ist zusätzlich sicherzustellen, dass die Mindestbeteiligung des Schenkers über der 25 %-Grenze liegt – andernfalls entfällt die Begünstigung unabhängig von der verfassungsrechtlichen Diskussion.
Gestaltungsentscheidungen, die auf eine weitgehende oder vollständige Steuerfreistellung von Betriebsvermögen setzen, sollten daher bis zur Entscheidung des BVerfG mit besonderer Vorsicht getroffen werden.
Rückforderungsrechte als „Rettungsanker“ nach § 29 Abs. 1 Nr. 1 ErbStG
Ein zentrales Instrument zur Absicherung gegen ungewollte Schenkungsteuerbelastungen ist das vertraglich vereinbarte Rückforderungsrecht. Wird im Schenkungsvertrag eine Rückforderungsklausel aufgenommen, die greift, falls die erwartete Betriebsvermögensverschonung nicht gewährt wird, kann im Ernstfall die Schenkung rückgängig gemacht werden.
Steuerrechtlich ist hier § 29 Abs. 1 Nr. 1 ErbStG maßgeblich: Die Schenkungsteuer entfällt rückwirkend, wenn der Erwerb aufgrund eines vertraglich vorbehaltenen Rechts wegfällt (z.B. Rückübertragung der Anteile). Voraussetzung ist, dass das Rückforderungsrecht tatsächlich ausgeübt und der Erwerb damit im Rechtssinne aufgehoben wird.
Für die notarielle Praxis ergibt sich daraus:
- Rückforderungsrechte sollten klar, eindeutig und vollzugsfähig formuliert werden.
- Der Eintritt der Rückforderungsbedingung sollte an die konkrete steuerliche Konstellation anknüpfen, etwa die Versagung der Verschonung nach §§ 13a, 13b ErbStG oder die Festsetzung einer deutlich höheren Steuer als kalkuliert.
- Auslösetatbestände müssen so gestaltet sein, dass sie zivilrechtlich wirksam und steuerlich nachvollziehbar sind.
Solche Klauseln sind kein Allheilmittel, stellen aber eine wichtige Option dar, um unter Unsicherheiten dennoch Gestaltungen zu wagen, ohne irreversible Steuerbelastungen zu riskieren.
Strukturierung über GmbH & Co. KG: Ertragsteuerneutralität bei der Unternehmensnachfolge
Die Verfassungsdiskussion berührt die ertragsteuerliche Seite der Unternehmensnachfolge nicht unmittelbar. Gleichwohl ist die Gestaltung häufig nur insgesamt tragfähig, wenn sowohl Erbschaft-/Schenkungsteuer- als auch Ertragsteuerfolgen abgestimmt sind.
Typische Elemente:
- Einbringung von betrieblich genutzten Grundstücken und GmbH-Anteilen in eine oder mehrere GmbH & Co. KGs zur Sicherung der Betriebsvermögenseigenschaft.
- Nutzung der Personengesellschaftsstruktur zur ertragsteuerneutralen Übertragung von Mitunternehmeranteilen im Wege der vorweggenommenen Erbfolge.
- Kombination mit den Verschonungsregelungen des ErbStG, um sowohl ertragsteuerlich (z.B. Buchwertfortführung) als auch schenkungsteuerlich (Begünstigung von Betriebsvermögen) optimierte Ergebnisse zu erzielen.
Die Gründung und Implementierung der GmbH & Co. KG-Strukturen ist in vielen Fällen unabhängig von der aktuellen verfassungsrechtlichen Diskussion zwingend weiterzuverfolgen, da sie die Basis dafür bildet, dass die maßgeblichen Wirtschaftsgüter überhaupt als begünstigtes Betriebsvermögen qualifizieren und ertragsteuerneutral übertragen werden können.
Handlungsempfehlungen für die Praxis
Aus Sicht der steuerlichen und rechtlichen Beratung zeichnen sich aktuell folgende Leitlinien ab:
- Frühzeitige Analyse laufender und geplanter Nachfolgegestaltungen mit Betriebsvermögen im Hinblick auf die BVerfG-Verhandlung und mögliche Gesetzesänderungen.
- Prüfung, ob wesentliche Erwerbe bis zur Entscheidung des BVerfG durch bestandskräftige Steuerbescheide abgesichert werden können – und ob die Finanzverwaltung insoweit zeitnah veranlagt.
- Bei neuen Schenkungen von GmbH-Anteilen: strenge Beachtung der Mindestbeteiligungsquote des Schenkers und der übrigen Voraussetzungen des § 13b ErbStG zum Steuerentstehungszeitpunkt.
- Aufnahme klar definierter Rückforderungsrechte in Schenkungsverträge, um im Fall der Versagung der Betriebsvermögensverschonung eine Rückabwicklung mit rückwirkendem Wegfall der Schenkungsteuer nach § 29 Abs. 1 Nr. 1 ErbStG zu ermöglichen.
- Unabhängig davon: Fortführung und Umsetzung ertragsteuerlicher Strukturmaßnahmen (z.B. Gründung von GmbH & Co. KGs), die die Betriebsvermögenseigenschaft und ertragsteuerneutrale Übertragbarkeit der wesentlichen Unternehmenswerte sicherstellen.
Angesichts der Unsicherheiten empfiehlt sich eine genaue Abstimmung der geplanten Anteilsschenkungen mit allen Beteiligten, um die strategische Linie bis zur Entscheidung des BVerfG abzustimmen und Verträge – insbesondere Rückforderungsklauseln – entsprechend anzupassen.
Einen weiteren Blog-Artikel zu diesem Thema finden Sie hier.
Quellen: s&w Steuerberatungsgesellschaft mbH, Unterberg & Unterberg, Gesetze im Internet
Photo: KI-generiert
Haftungsausschluss: Wir übernehmen keine Haftung für die Richtigkeit und Vollständigkeit der Informationen. Die hier gegebenen Informationen stellen keine Handlungsempfehlungen dar.