Praxisfall Lohnsteuer-Außenprüfung: Sonderzahlungen an den Gesellschafter-Geschäftsführer
Vor Kurzem ist in einer Lohnsteuer-Außenprüfung bei einem unserer Mandanten ein besonders praxisnaher Fall zur Vergütung eines beherrschenden Gesellschafter-Geschäftsführers aufgetreten. Streitpunkt war die jahrelange gewährte Sonderzahlung (z.B. „Weihnachtsgeld“ bzw. Juni-/Dezemberzahlung) und die Frage, ob hieraus ein zusätzlicher, einkommensteuerlich relevanter Anspruch entstanden ist.
Die Finanzverwaltung wollte aus dieser Zahlungspraxis eine „betriebliche Übung“ ableiten, fiktiven Arbeitslohn ansetzen und anschließend verdeckte Einlagen unterstellen – mit erheblichen Lohnsteuernachforderungen im fünfstelligen Euro-Bereich. Im Prüfungsverlauf konnten wir durch eine konsequente Auswertung der Gesellschafterbeschlüsse und der aktuellen Rechtsprechung erreichen, dass diese fiktiven Ansprüche nicht angesetzt wurden und die geplanten Lohnsteuernachforderungen vollständig entfielen.
Beherrschender Gesellschafter-Geschäftsführer: Sonderzahlungen, betriebliche Übung und Lohnsteuer-Risiken
Im Rahmen einer Lohnsteuer-Außenprüfung bei einer mittelständischen GmbH überprüfte die Finanzverwaltung die Vergütung eines beherrschenden Gesellschafter-Geschäftsführers. Neben dem laufenden Gehalt wurden über Jahre hinweg Sonderzahlungen (in etwa in Höhe eines Monatsgehalts) geleistet.
Die Prüferin ging im Berichtsentwurf davon aus, dass aufgrund der wiederholten Praxis („betriebliche Übung“) ein zusätzlicher vertraglicher Anspruch auf Sonderzahlungen entstanden sei – auch für Zeiträume, in denen die Gesellschafter später keine Sonderzahlungen mehr beschließen wollten (insbesondere Dezember 2024 sowie Juni und Dezember 2025). Auf dieser Basis sollten fiktive Zuflüsse von Arbeitslohn und anschließende verdeckte Einlagen angesetzt und Lohnsteuer nacherhoben werden. Je nach Steuerübernahme durch die GmbH ergab sich ein potenzieller Mehrbetrag an Lohnsteuer und Solidaritätszuschlag zwischen rund TEUR 18 und TEUR 33.
Gestaltungshinweise für Steuerpflichtige: Wie Sie Phantomlohn und verdeckte Einlagen beim Geschäftsführer vermeiden
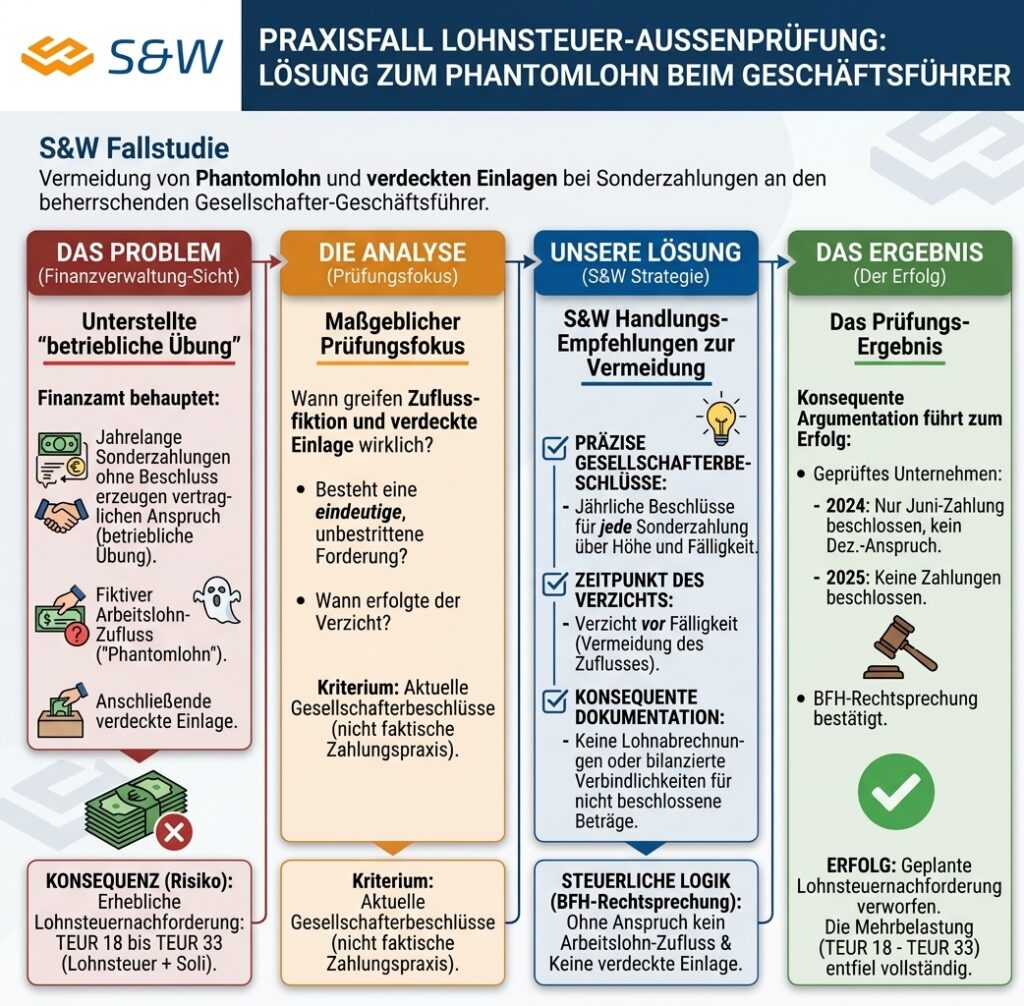
Die Steuerberater von s&w stellten klar, dass beim beherrschenden Gesellschafter-Geschäftsführer Zuflussfiktion und verdeckte Einlage nur greifen, wenn eine eindeutige, unbestrittene Forderung auf Vergütung besteht und der Verzicht nach Entstehung dieses Anspruchs erfolgt. Maßgeblich sind hier die jeweils aktuellen Gesellschafterbeschlüsse über Höhe und Fälligkeit der Vergütung, nicht allein die faktische Zahlungspraxis.
Für das geprüfte Unternehmen bedeutete dies:
- Für 2024 bestand nur der beschlossene Anspruch auf die Sonderzahlung im Juni, nicht auf eine zusätzliche Zahlung im Dezember.
- Für 2025 wurden gerade keine Sonderzahlungen für Juni oder Dezember beschlossen; ein Anspruch entstand daher nicht.
- Es existierten weder Lohnabrechnungen noch bilanzierte Verbindlichkeiten zu den von der Prüferin unterstellten Beträgen.
Unter Bezug auf die BFH-Rechtsprechung zum Gehaltsverzicht des Gesellschafter-Geschäftsführers wurde argumentiert, dass ohne entstandenen Anspruch kein Arbeitslohn zufließen und keine verdeckte Einlage vorliegen kann. Die Betriebsprüferin folgte dieser Auffassung; die geplante Lohnsteuernachforderung wurde verworfen, die genannten Mehrbelastungen blieben der Gesellschaft erspart.
Quelle: s&w Steuerberatungsgesellschaft mbH
BFH-Rechtssprechung: u.a. BFH, Urteil vom 15.05.2013, VI R 24/12, BFH, Urteil vom 15.06.2016, VI R 6/13
Photo:KI-generiert
Haftungsausschluss: Wir übernehmen keine Haftung für die Richtigkeit und Vollständigkeit der Informationen. Die hier gegebenen Informationen stellen keine Handlungsempfehlungen dar.
