Steuerliche Gestaltung in der Krise: Forderungsverzicht mit Besserungsschein und Verlustrücktrag – ein Praxisfall
Viele wachstums- und forschungsintensive Unternehmen stehen in den ersten Jahren vor demselben Problem: hohe Entwicklungsaufwendungen, dauerhaft negative Ergebnisse und eine Finanzierung überwiegend über Gesellschafterdarlehen. Der nachfolgend anonymisierte Fall einer deutschen GmbH mit ausländischer Muttergesellschaft zeigt, welche ertragsteuerlichen Effekte eine Kombination aus Forderungsverzicht mit Besserungsschein, Transfer von F&E-Ergebnissen und Verlustrücktrag haben kann – und wo typische Gestaltungs- und Diskussionspunkte mit der Finanzverwaltung liegen.
Ausgangslage: Hohe Verluste, Gesellschafterdarlehen, negativer Eigenkapitalstatus
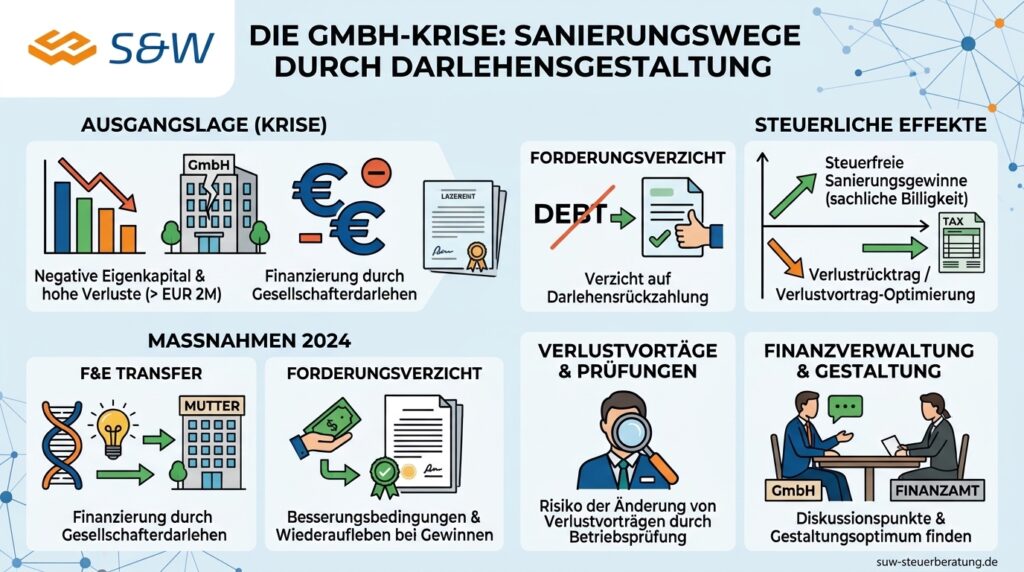
Die betrachtete deutsche GmbH (Kapitalgesellschaft mit Sitz in Deutschland und damit unbeschränkt körperschaftsteuerpflichtig) betreibt intensive Forschungstätigkeiten. Alleinige Gesellschafterin ist eine ausländische Kapitalgesellschaft.
Über mehrere Jahre wurden erhebliche Verluste erwirtschaftet, hauptsächlich aus Forschungsaktivitäten. Per 31.12.2024 ergibt sich in der Handelsbilanz ein nicht durch Eigenkapital gedeckter Fehlbetrag im siebenstelligem Bereich. Die Verluste wurden vollständig durch verzinsliche Gesellschafterdarlehen der Muttergesellschaft finanziert; die Darlehenssalden lagen Ende 2024 ebenfalls im siebenstelligen Bereich.
Steuerlich bestanden zum 31.12.2023 bereits erhebliche Verlustvorträge bei Körperschaft- und Gewerbesteuer. Es war aber klar, dass diese Verlustvorträge durch Betriebsprüfungen noch Änderungen erfahren können.
Gestaltungen im Jahr 2024: F&E-Übertragung und Forderungsverzicht mit Besserungsschein
Im Verlauf des Jahres 2024 wurden zwei zentrale Maßnahmen umgesetzt:
- Übertragung von Forschungs- und Entwicklungsergebnissen auf die Muttergesellschaft gegen ein fremdüblich vereinbartes Entgelt.
- Forderungsverzicht der Muttergesellschaft auf die verbleibenden Gesellschafterdarlehen gegen Besserungsschein.
Die vereinbarte Kaufpreiszahlung für die F&E-Ergebnisse erfolgte nicht in bar, sondern durch Verrechnung mit den bestehenden Gesellschafterdarlehen. Der Darlehenssaldo reduzierte sich dadurch deutlich.
Anschließend verzichtete die Muttergesellschaft auf die nach der Verrechnung noch bestehenden Darlehensforderungen, und zwar unter Vereinbarung eines Besserungsscheins. Vereinbart wurde ein Besserungsfall, dessen Eintritt nach den getroffenen Annahmen allerdings nicht erwartet wird. Die Darlehen wurden zum 31.12.2024 als nicht werthaltig beurteilt.
Für die steuerliche Würdigung wurde außerdem unterstellt, dass zwischen Handels- und Steuerbilanz zum Stichtag keine zwingenden Abweichungen bestehen und dass die vereinbarten Kaufpreise für die F&E-Übertragung fremdüblich sind (insbesondere aus Verrechnungspreissicht).
Steuerliche Effekte 2024: Gewinnrealisierung durch Veräußerung und Forderungsverzicht mit Besserungsschein
Gewinn aus der Übertragung von F&E-Ergebnissen
Die Veräußerung der F&E-Ergebnisse an die Muttergesellschaft führt zu einem Ertrag in der Steuerbilanz. Der handels- und steuerliche Gewinn des Jahres 2024 ist um den vereinnahmten Kaufpreis zu erhöhen. Auch wenn der Kaufpreis nicht zahlungswirksam zufließt, sondern mit Gesellschafterdarlehen verrechnet wird, ist der Ertrag steuerlich zu erfassen.
Ausbuchung der Gesellschafterdarlehen nach Forderungsverzicht
Für die Passivierung von Verbindlichkeiten – insbesondere Gesellschafterdarlehen – ist steuerlich entscheidend, ob zum Bilanzstichtag eine wirtschaftliche Belastung besteht. Liegt sie nicht vor, sind die Verbindlichkeiten aus der Steuerbilanz auszubuchen, was zu einem steuerpflichtigen Ertrag führt. Dieser Grundsatz gilt auch beim Forderungsverzicht unter auflösender Bedingung (Besserungsvorbehalt).
Verzichtet der Gesellschafter auf seine Darlehensforderung, entfällt die wirtschaftliche Belastung der Gesellschaft. Die Verbindlichkeit ist steuerlich zwingend auszubuchen, und der Ausbuchungsbetrag führt – vorbehaltlich von Einlageeffekten – zu einem Gewinn, der körperschaft- und gewerbesteuerlich erfasst wird.
Im vorliegenden Fall wurde angenommen:
- Der Forderungsverzicht erfolgt aus Gründen des Gesellschaftsverhältnisses.
- Die Darlehen sind am Stichtag nicht werthaltig.
- Ein Besserungsfall wird voraussichtlich nicht eintreten.
Damit liegt zwar dem Grunde nach eine verdeckte Einlage vor, deren Wert aber mit 0 EUR anzusetzen ist, weil die Forderung als nicht werthaltig beurteilt wurde. Folge:
- Die GmbH bucht die Darlehen vollständig aus.
- Der gesamte Ausbuchungsbetrag führt zu einem steuerpflichtigen Gewinn, da keine werthaltige verdeckte Einlage anzusetzen ist.
Ergebnis 2024 vor Verlustverrechnung
Ausgangspunkt war ein laufender Verlust im Wirtschaftsjahr 2024. Durch
- den Ertrag aus der F&E-Übertragung sowie
- den Verzichtsertrag aus der Ausbuchung der Gesellschafterdarlehen
dreht sich die Ergebnislage: Aus dem laufenden Verlust wird ein steuerlicher Gewinn im siebenstelligen Bereich (vor Verlustabzug).
Die bestehenden Verlustvorträge zum 31.12.2023 können im Rahmen der Mindestbesteuerung nach § 10d Abs. 2 EStG i.V.m. § 8 Abs. 1 Satz 1 KStG und § 10a GewStG mit dem Gewinn 2024 verrechnet werden, allerdings nur in den gesetzlich zulässigen Grenzen.
Im Ergebnis ergibt sich für 2024 eine nicht unerhebliche Ertragsteuerbelastung:
- Körperschaftsteuer im sechsstelligen Bereich (hier ca. 146 TEUR),
- Gewerbesteuer ebenfalls im sechsstelligen Bereich (hier ca. 176 TEUR).
Trotz hoher Verlustvorträge mitunter ein überraschendes Ergebnis für Gesellschaften, die aus der Krise heraus sanierende Maßnahmen umsetzen: Der steuerliche „Sanierungsgewinn“ aus dem Forderungsverzicht kann – soweit nicht durch Verlustvorträge kompensiert – zu sofortiger Steuerbelastung führen.
Steuerliche Effekte 2025: laufender Verlust und mögliche Gestaltung über Verlustrücktrag
Im Wirtschaftsjahr 2025 erzielt die GmbH erneut einen erheblichen laufenden Verlust im siebenstelligen Bereich. Das zu versteuernde Einkommen 2025 ist entsprechend negativ.
Vor diesem Hintergrund stellt sich die Frage, ob ein Verlustrücktrag nach § 10d Abs. 1 EStG in das Vorjahr (2024) möglich ist, obwohl dort bereits die Mindestbesteuerung angewendet wurde.
Nach Auffassung weiter Teile der Literatur ist ein Verlustrücktrag auf Ebene der Körperschaftsteuer (nicht der Gewerbesteuer) in Höhe von bis zu 1 Mio. EUR auch dann möglich, wenn im Vorjahr die Mindestbesteuerung bereits zum Tragen kam. Damit könnte ein Teil des Verlustes 2025 – hier im Beispiel rund 0,9 Mio. EUR – nach 2024 zurückgetragen werden.
Akzeptiert die Finanzverwaltung einen solchen Verlustrücktrag, ergibt sich:
- Für 2024 ein zu versteuerndes Einkommen von 0 EUR.
- Die bereits festgesetzte Körperschaftsteuer für 2024 wäre zu erstatten (hier ca. 146 TEUR).
Ein solcher Ansatz ist jedoch nicht unumstritten. Es ist offen, ob die Finanzverwaltung die Verlustverrechnung in dieser Konstellation vollständig mitträgt. Gegebenenfalls wären Einspruchs- und Klageverfahren zu führen.
Praktisch wichtig: Ein Verlustrücktrag setzt zwingend voraus, dass
- die Körperschaftsteuererklärung 2025 fristgerecht eingereicht wird und
- eine entsprechende Veranlagung erfolgt, in der der Verlustrücktrag beantragt wird.
Ohne die Erklärung 2025 und die Veranlagung bleibt es bei der Steuerbelastung 2024.
Praxisimplikationen für Beratung und Gestaltung
Der Fall verdeutlicht mehrere Beratungsfelder für Steuerkanzleien:
- Krisenfinanzierung über Gesellschafterdarlehen: Gesellschafterdarlehen sind in der Krise ein Standardinstrument. Bei Rangrücktritt oder Forderungsverzicht mit Besserungsschein kann handelsbilanziell eine Bilanzverkürzung und damit eine rechnerische Entschuldung erreicht werden. Steuerlich ist jedoch sorgfältig zu prüfen, ob und in welcher Höhe ein steuerpflichtiger Ertrag entsteht.
- Forderungsverzicht mit Besserungsschein: Der Verzicht führt auf Ebene der GmbH zur Ausbuchung der Verbindlichkeit und regelmäßig zu einem Ertrag. In Höhe des werthaltigen Teils liegt eine (verdeckte) Einlage vor, die den steuerlichen Gewinn mindert; in Höhe des nicht werthaltigen Teils entsteht Gewinn. Die Beurteilung der Werthaltigkeit ist damit zentral für die steuerlichen Folgen.
- Sanierungsgewinne und Verlustvorträge: Sanierungsgewinne aus Forderungsverzicht mit Besserungsschein werden – soweit sie nicht durch Verlustvorträge gedeckt sind – regulär besteuert. Eine frühzeitige Planung der Verlustnutzung (Mindestbesteuerung, Verlustrücktrag, Verlustvortragsbegrenzungen) ist unerlässlich.
- Verlustrücktrag nach Mindestbesteuerung: Der aus Literatur hergeleitete Spielraum für einen Verlustrücktrag trotz vorheriger Mindestbesteuerung eröffnet Gestaltungspotenziale, ist aber mit Rechtsunsicherheit verbunden. Die Vorbereitung auf mögliche Rechtsbehelfsverfahren sollte Teil der Beratung sein.
- Dokumentation und Annahmen: Für die steuerliche Beurteilung sind Annahmen zur Werthaltigkeit der Forderung, zur Fremdüblichkeit der verrechneten Kaufpreise und zur Wahrscheinlichkeit des Besserungsfalls entscheidend. Diese Annahmen sollten gut dokumentiert und im Rahmen der Verrechnungspreisdokumentation sowie der steuerlichen Unterlagen nachvollziehbar festgehalten werden.
Fazit
Forderungsverzicht mit Besserungsschein, Veräußerung von immateriellen F&E-Ergebnissen innerhalb eines Konzerns und die Nutzung von Verlustvorträgen und Verlustrücktrag sind zentrale Bausteine der steuerlichen Gestaltung in der Unternehmenskrise. Sie können helfen, eine bilanzielle Überschuldung zu beseitigen und die Eigenkapitalsituation zu stabilisieren. Gleichzeitig führen sie zu komplexen ertragsteuerlichen Folgen, die frühzeitig modelliert werden sollten – insbesondere im Hinblick auf Sanierungsgewinne, die Mindestbesteuerung und einen möglichen Verlustrücktrag.
Für forschungsintensive Start-ups und Technologieunternehmen mit internationaler Gesellschafterstruktur empfiehlt sich daher eine enge steuerliche Begleitung bei der Strukturierung von Gesellschafterfinanzierungen, Forderungsverzichten und der Ergebnissituation über mehrere Jahre hinweg.
Einen weiteren Blogartikel zum Thema Unternehmenskrise finden Sie hier.
Quellen: s&w Steuerberatungsgesellschaft mbH, Unterberg & Unterberg
Photo: KI-generiert
Haftungsausschluss: Wir übernehmen keine Haftung für die Richtigkeit und Vollständigkeit der Informationen. Die hier gegebenen Informationen stellen keine Handlungsempfehlungen dar.
